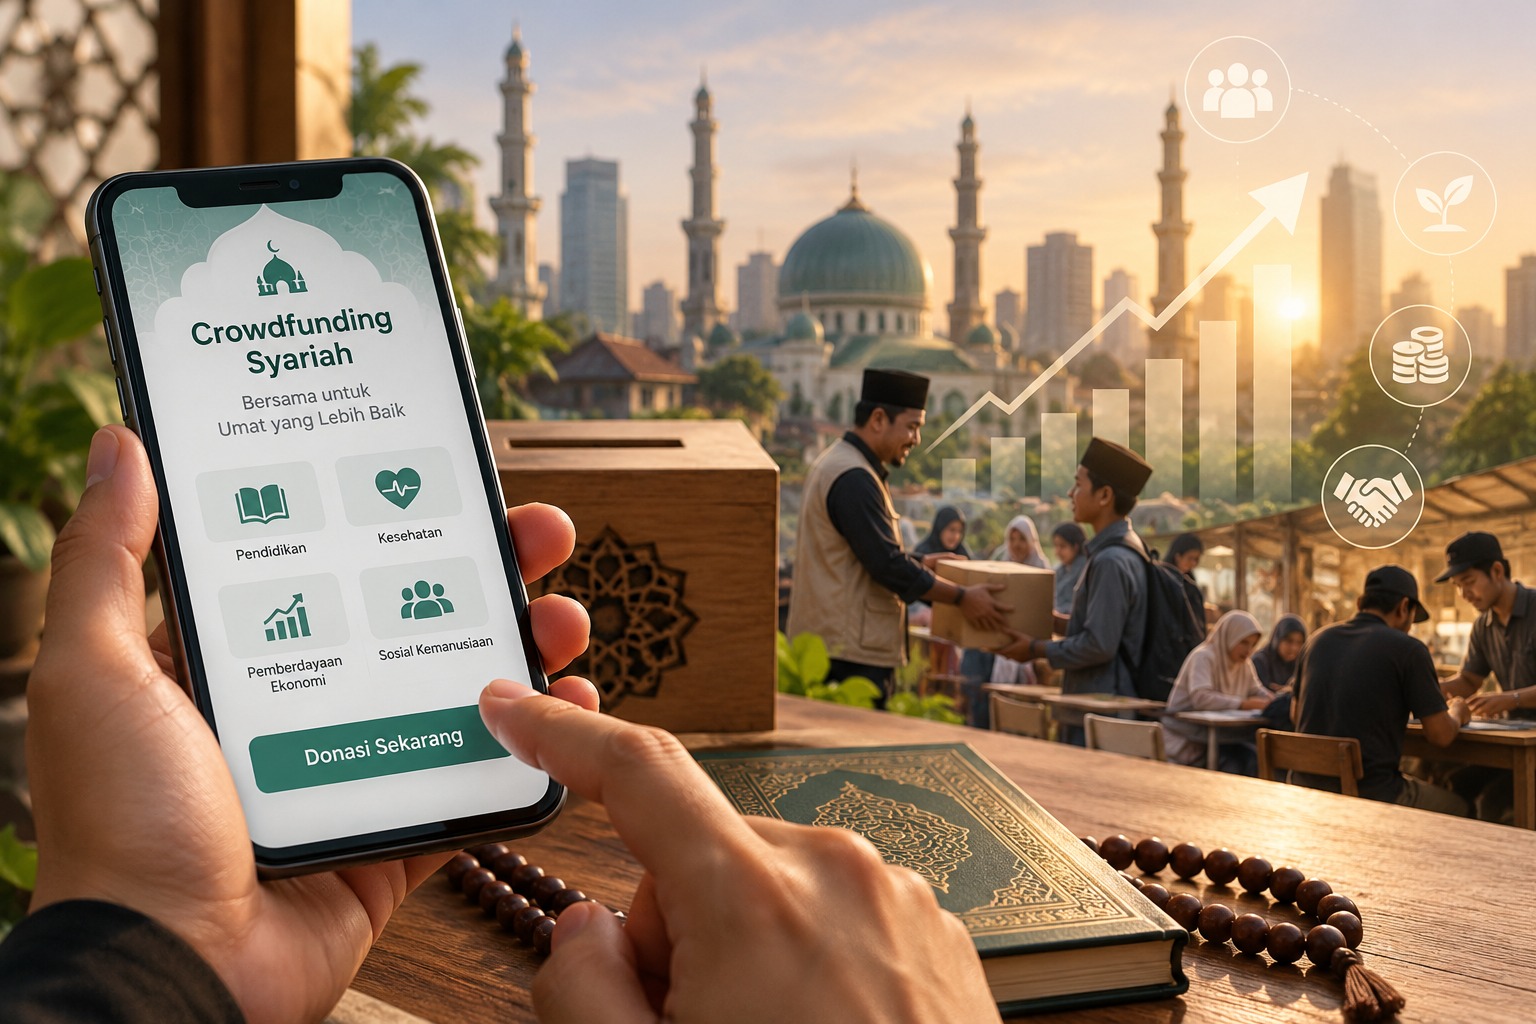
Perkembangan teknologi digital telah mengubah cara masyarakat berkomunikasi, bertransaksi, dan bekerja sama. Melalui telepon pintar, seseorang dapat mengirim bantuan, mendukung usaha kecil, atau ikut membiayai kegiatan sosial tanpa harus bertemu langsung dengan penerima manfaat. Perubahan ini membuka peluang bagi tumbuhnya crowdfunding, yaitu penggalangan dana dari banyak orang melalui platform digital.
Dalam konteks ekonomi Islam, crowdfunding dapat dikembangkan dengan memperhatikan prinsip syariah. Model ini tidak hanya berbicara tentang mengumpulkan uang, tetapi juga tentang menjaga amanah, membangun keadilan, serta memastikan dana digunakan untuk tujuan yang jelas dan bermanfaat. Potensinya cukup besar di tengah kebutuhan pembiayaan pendidikan, layanan kesehatan, penanganan bencana, dan pengembangan usaha mikro, kecil, dan menengah (UMKM).
Crowdfunding Syariah: Peluang Pemberdayaan Ekonomi dan Solidaritas Umat
Secara sederhana, crowdfunding adalah metode pendanaan yang menghimpun kontribusi dari banyak orang untuk mendukung proyek atau kebutuhan tertentu. Kontribusi tersebut biasanya dikumpulkan melalui platform daring yang mempertemukan penggalang dana dengan masyarakat yang bersedia membantu. Berbeda dari pembiayaan yang hanya mengandalkan satu lembaga atau investor, crowdfunding memungkinkan dana kecil dari banyak pihak bergabung menjadi dukungan yang lebih berarti.
Dalam praktiknya, crowdfunding memiliki beberapa bentuk. Model donasi mengandalkan sumbangan sukarela tanpa imbalan finansial. Model berbasis imbalan memberikan sesuatu kepada pendukung, misalnya produk atau manfaat tertentu. Sementara itu, model investasi memungkinkan pemberi dana memperoleh hasil sesuai skema yang disepakati. Perbedaan ini penting karena tujuan, risiko, dan hubungan antara penggalang dana dengan pemberi dana tidak selalu sama.
Crowdfunding syariah menempatkan prinsip-prinsip Islam sebagai pedoman dalam perancangan dan pelaksanaannya. Prinsip ta’awun atau saling menolong mendorong masyarakat bekerja sama untuk menghadirkan manfaat. Amanah menuntut pengelola menggunakan dana sesuai tujuan yang dijanjikan, sedangkan keadilan mengharuskan hak dan kewajiban para pihak dijelaskan secara wajar. Prinsip maslahah juga mengarahkan kegiatan agar menghasilkan manfaat yang nyata, bukan sekadar mengejar jumlah dana yang terkumpul.
Prinsip syariah perlu diterjemahkan ke dalam akad yang sesuai dengan tujuan transaksi. Dalam kegiatan sosial, akad tabarru’ dapat menjadi landasan pemberian sukarela. Wakalah dapat digunakan ketika seseorang memberikan kuasa kepada pihak lain untuk mengelola atau menyalurkan dana. Qard hasan dapat diterapkan pada pinjaman kebajikan tanpa tambahan yang disyaratkan. Adapun mudharabah dapat digunakan dalam skema usaha dengan pembagian hasil sesuai kesepakatan dan ketentuan syariah.
Peluang pemanfaatannya sangat luas. Dalam pendidikan, crowdfunding dapat membantu pelajar yang menghadapi kendala biaya, menyediakan perlengkapan belajar, atau mendukung pembangunan fasilitas pendidikan. Di bidang kesehatan, dana dapat diarahkan untuk membantu pasien yang membutuhkan perawatan dan keluarga yang kesulitan membayar biaya pengobatan. Di sektor ekonomi, crowdfunding dapat membantu pelaku UMKM mengembangkan produk, membeli peralatan, memperluas pemasaran, atau memperoleh modal sesuai skema yang transparan.
Bagi UMKM, akses pembiayaan sering menjadi tantangan karena keterbatasan agunan, catatan keuangan, atau akses terhadap lembaga keuangan formal. Crowdfunding syariah berpotensi membuka jalur alternatif, terutama bagi usaha yang memiliki rencana jelas dan dukungan komunitas. Masyarakat dapat turut mendukung usaha yang dinilai bermanfaat, sementara pelaku usaha memperoleh kesempatan menjelaskan kebutuhan dan rencana pengembangannya secara terbuka. Meski demikian, dukungan masyarakat tidak boleh dipahami sebagai jaminan keuntungan.
Potensi lain terletak pada penguatan solidaritas sosial. Platform digital memungkinkan bantuan menjangkau penerima yang lokasinya jauh dari pemberi dana. Masyarakat juga dapat mengikuti perkembangan program dan memahami persoalan sosial yang sebelumnya kurang terlihat. Jika disertai edukasi, praktik ini dapat membangun budaya berbagi yang lebih terarah dan partisipatif. Crowdfunding tidak harus menggantikan zakat, infak, sedekah, dan wakaf, melainkan dapat menjadi sarana pelengkap yang menghubungkan berbagai bentuk kepedulian dengan kebutuhan masyarakat.
Membangun Kepercayaan melalui Tata Kelola dan Kolaborasi
Meskipun menjanjikan, crowdfunding syariah menghadapi sejumlah tantangan. Tantangan pertama adalah kepercayaan. Di ruang digital, calon pemberi dana sering hanya mengandalkan informasi yang ditampilkan di halaman kampanye. Apabila identitas penggalang dana tidak jelas, kebutuhan tidak dapat diverifikasi, atau laporan penggunaan dana terlambat, masyarakat dapat ragu untuk berpartisipasi. Sebaliknya, kampanye yang menarik secara emosional belum tentu dikelola dengan baik.
Tantangan kedua berkaitan dengan literasi keuangan dan digital. Tidak semua pengguna memahami perbedaan antara donasi, pinjaman, dan investasi, termasuk risiko serta hak yang melekat pada masing-masing skema. Sebagian masyarakat juga belum terbiasa memeriksa legalitas platform atau membaca ketentuan transaksi. Edukasi perlu menjelaskan cara kerja crowdfunding dengan bahasa sederhana, termasuk kemungkinan kerugian dalam skema usaha.
Keamanan data dan sistem teknologi juga tidak boleh diabaikan. Platform dapat mengelola informasi pribadi, identitas, serta data transaksi yang perlu dilindungi. Kebocoran data, penyalahgunaan identitas, atau gangguan sistem dapat merugikan pengguna dan mengikis kepercayaan. Pengelola perlu menerapkan perlindungan data, pengamanan transaksi, prosedur pengaduan, serta mekanisme penanganan insiden. Pengguna juga perlu berhati-hati terhadap tautan palsu dan kampanye yang tidak dapat diverifikasi.
Dari sisi kepatuhan, penyelenggara perlu memastikan model bisnis dan kegiatannya sesuai dengan ketentuan hukum yang berlaku serta prinsip syariah yang relevan. Fatwa Dewan Syariah Nasional–Majelis Ulama Indonesia Nomor 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah menjadi salah satu rujukan penting dalam pembahasan pembiayaan digital syariah. Namun, penerapannya harus dilihat sesuai jenis layanan dan struktur transaksi yang dijalankan.
Tata kelola yang baik membutuhkan pembagian tanggung jawab yang jelas. Platform bertanggung jawab menyediakan sistem yang aman, menyampaikan informasi secara terbuka, serta menindaklanjuti keluhan. Penggalang dana harus menjelaskan tujuan, rencana penggunaan, dan perkembangan program dengan jujur. Pemberi dana berhak memperoleh informasi yang memadai sebelum mengambil keputusan. Untuk skema usaha atau investasi, penjelasan mengenai risiko dan pembagian hasil harus diberikan secara terang. Audit atau pemeriksaan independen dapat dipertimbangkan sesuai skala dan karakter program untuk memperkuat akuntabilitas.
Kolaborasi berbagai pihak juga diperlukan. Ulama dan lembaga keagamaan dapat membantu memberikan edukasi tentang etika pengelolaan dana dan prinsip syariah. Perguruan tinggi dapat berkontribusi melalui riset, pendampingan, serta pengembangan literasi digital. Organisasi masyarakat sipil dan lembaga sosial dapat membantu memverifikasi kebutuhan penerima manfaat, sedangkan regulator memastikan penyelenggaraan sesuai aturan. Lembaga keuangan syariah dapat berperan dalam pengembangan produk atau pendampingan usaha sesuai kewenangannya. Kerja sama ini akan lebih efektif apabila tujuan program, alur dana, indikator keberhasilan, dan mekanisme evaluasi disepakati sejak awal.
Ke depan, pengembangan crowdfunding syariah sebaiknya tidak hanya berorientasi pada banyaknya kampanye atau besarnya dana yang terkumpul. Ukuran keberhasilan juga perlu mencakup ketepatan penerima, transparansi pelaporan, dampak sosial, dan keberlanjutan program. Untuk kegiatan pemberdayaan ekonomi, dukungan dana idealnya disertai pelatihan, pendampingan usaha, serta evaluasi berkala. Dengan pendekatan tersebut, bantuan tidak berhenti pada pemenuhan kebutuhan sesaat, tetapi berpeluang meningkatkan kemampuan penerima untuk mandiri. Setiap program tetap perlu menyesuaikan bentuk pendampingan dengan kebutuhan dan kondisi penerima manfaat.
Pada akhirnya, crowdfunding syariah menawarkan peluang untuk mengubah kepedulian menjadi dukungan yang terorganisasi. Teknologi dapat memperluas partisipasi masyarakat, sementara nilai-nilai syariah memberi arah agar prosesnya berlangsung secara amanah, adil, dan bermanfaat. Namun, teknologi dan niat baik saja tidak cukup. Kejelasan akad, verifikasi, perlindungan data, kepatuhan, serta pelaporan yang bertanggung jawab harus berjalan bersama. Dengan tata kelola yang kuat dan kolaborasi lintas pihak, crowdfunding syariah dapat menjadi pelengkap bagi zakat, infak, sedekah, wakaf, dan berbagai program sosial untuk mendorong pemberdayaan ekonomi serta memperkuat solidaritas masyarakat secara berkelanjutan.
Oleh: Ridwan Bahrudin
Komisi Hubungan Luar Negeri dan Kerjasama Internasional MUI Banten; Mahasiswa S3 Pendidikan Kader Ulama Masjid Istiqlal (PKU-MI)